公式一次資料
- 適用基準日
- 確認日
- 再確認期限
目標を、毎月続けられる積立計画に。
この目標に使える資金と毎月の積立額を入力すると、必要な金額と到達までの期間を比較できます。
目標期日までに必要な月額
1,670,000 KRW
1ウォン単位の計算値: 1,666,667 KRW / か月
毎月10万ウォン増やすと7年 7か月
期間を1年延ばすと1,390,000 KRW
| か月 | 累積元本 | 費用反映後残高 | 税率仮定反映後 | 目標との比較額 |
|---|---|---|---|---|
| 0 | 0 KRW | 0 KRW | 0 KRW | 0 KRW |
| 5 | 5,000,000 KRW | 5,000,000 KRW | 5,000,000 KRW | 5,000,000 KRW |
| 10 | 10,000,000 KRW | 10,000,000 KRW | 10,000,000 KRW | 10,000,000 KRW |
| 15 | 15,000,000 KRW | 15,000,000 KRW | 15,000,000 KRW | 15,000,000 KRW |
| 20 | 20,000,000 KRW | 20,000,000 KRW | 20,000,000 KRW | 20,000,000 KRW |
| 25 | 25,000,000 KRW | 25,000,000 KRW | 25,000,000 KRW | 25,000,000 KRW |
| 30 | 30,000,000 KRW | 30,000,000 KRW | 30,000,000 KRW | 30,000,000 KRW |
| 35 | 35,000,000 KRW | 35,000,000 KRW | 35,000,000 KRW | 35,000,000 KRW |
| 40 | 40,000,000 KRW | 40,000,000 KRW | 40,000,000 KRW | 40,000,000 KRW |
| 45 | 45,000,000 KRW | 45,000,000 KRW | 45,000,000 KRW | 45,000,000 KRW |
| 50 | 50,000,000 KRW | 50,000,000 KRW | 50,000,000 KRW | 50,000,000 KRW |
| 55 | 55,000,000 KRW | 55,000,000 KRW | 55,000,000 KRW | 55,000,000 KRW |
| 60 | 60,000,000 KRW | 60,000,000 KRW | 60,000,000 KRW | 60,000,000 KRW |
金融資産の目標・月初積立・年率入力/12の月複利. 費用率を年間収益率から差し引き、観察時点の累積利益に単純税率を適用します。商品・口座別の税制は計算しません。購買力モードでは物価も反映します。
主要な必要月額は1万ウォン単位で切り上げます。計算には1ウォン単位の値を使います。
保存ボタンを押した場合だけ、このブラウザーに保存します。入力値をサーバーや共有URLには送りません。
手取り収入から生活費と準備金を引きます。まだ受け取っていない給付金や還付金は含めません。
毎月の積立余力0 KRW
global-goal-savings-v1韓国ウォン(KRW)による目標積立シミュレーションです。
目標の日までに、毎月いくら積み立てればよいでしょうか。
B_m = (B_(m-1) + C) × (1 + (r − f) / 1200); A_m = B_m − max(B_m − P_m, 0) × t / 100; R_m = A_m / (1 + i / 100)^(m / 12)
| 項目 | 入力値 | 定義・単位 |
|---|---|---|
B_m | 費用反映後残高 | 当月の積立と収益を反映した月末残高で、単位はKRWです。 |
B_(m-1) | 費用反映後残高 | 前月末の残高です。最初の月は初期資金を使います。 |
C | 毎月の積立額 | 毎月初めに追加する一定の積立額で、単位はKRWです。 |
r | 想定年間収益率 (%) | 入力した名目年率リターンで、単位はパーセントです。 |
f | 年間費用率の仮定 (%) | 年間収益率から差し引く費用の仮定で、単位はパーセントです。 |
A_m | 税率仮定反映後 | 観察時点の正の累計利益に仮の税を反映したKRW残高です。 |
P_m | 累積元本 | 初期資金と当月までの積立額の合計で、単位はKRWです。 |
t | 利益に対する税率の仮定 (%) | 正の累計利益に適用する単純税率の仮定で、単位はパーセントです。 |
R_m | 現在の購買力 | 仮の税を反映した残高を現在の購買力に換算したKRW金額です。 |
i | 年間物価上昇率の仮定 (%) | 購買力の換算に使う年間インフレ率で、単位はパーセントです。 |
m | 目標までの月数 | 開始後に経過した整数の月数です。 |
初期資金0、毎月100万KRW、60か月後に1億KRWを目指します。各率は0%、名目目標です。
| 項目 | 入力値 |
|---|---|
| すでに用意した目標資金 | 0 KRW |
| 毎月の積立額 | 1,000,000 KRW |
| 目標金額 | 100,000,000 KRW |
| 目標までの月数 | 60 か月 |
| 想定年間収益率 (%) | 0% |
| 年間費用率の仮定 (%) | 0% |
| 利益に対する税率の仮定 (%) | 0% |
| 年間物価上昇率の仮定 (%) | 0% |
| 目標金額の基準 | 将来の口座残高 |
| 項目 | 入力値 |
|---|---|
| 目標期日までに必要な月額 | 1,666,667 KRW |
| 現在の積立額での到達期間 | 100 か月 |
| 期限末の比較残高 | 60,000,000 KRW |
現在の積立額なら100か月で到達します。60か月で達成するには毎月1,666,667KRWが必要です。まず家計で差額を負担できるか確認しましょう。
初期資金2,000万KRW、毎月110万KRW、60か月後の目標は1億KRWです。各率は0%です。
| 項目 | 入力値 |
|---|---|
| すでに用意した目標資金 | 20,000,000 KRW |
| 毎月の積立額 | 1,100,000 KRW |
| 目標金額 | 100,000,000 KRW |
| 目標までの月数 | 60 か月 |
| 想定年間収益率 (%) | 0% |
| 年間費用率の仮定 (%) | 0% |
| 利益に対する税率の仮定 (%) | 0% |
| 年間物価上昇率の仮定 (%) | 0% |
| 目標金額の基準 | 将来の口座残高 |
| 項目 | 入力値 |
|---|---|
| 目標期日までに必要な月額 | 1,333,334 KRW |
| 現在の積立額での到達期間 | 73 か月 |
| 期限末の比較残高 | 86,000,000 KRW |
現在の積立額なら73か月目に到達します。60か月の期限には毎月1,333,334KRWが必要です。初期資金と今後の積立額を合わせて計画します。
毎月の積立額を増やしたときの到達時期を比較します。
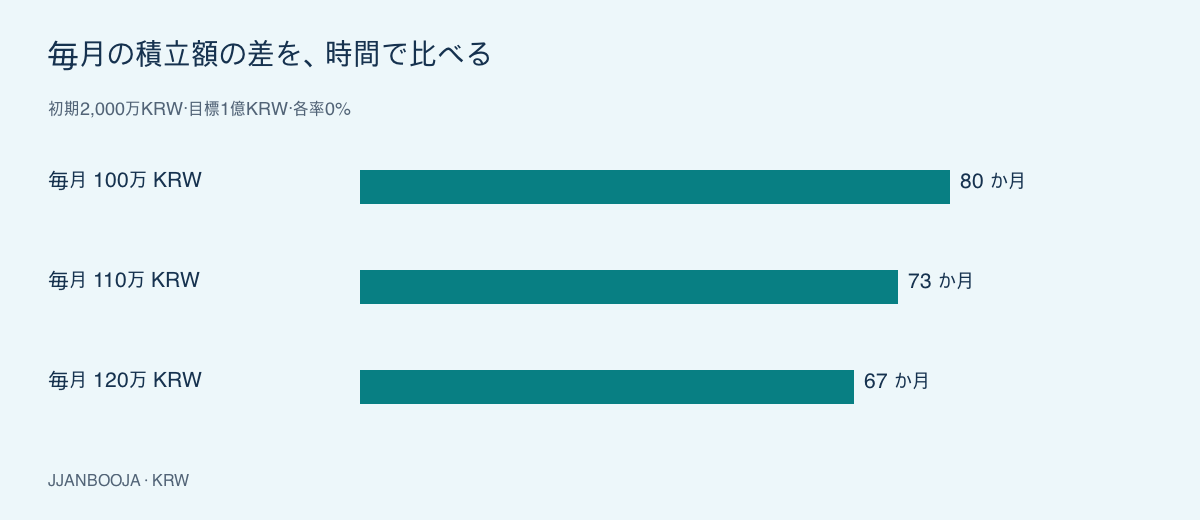
初期資金2,000万KRW、目標1億KRW、各率0%で、毎月100万・110万・120万KRWの到達時期は80・73・67か月です。
毎月の積立額だけが異なる三つの入力を同じ計算エンジンで求めます。棒の長さは到達月数に比例します。
初期資金0、目標1億KRW、期限60か月、毎月100万KRW、年率5%で費用だけを変えます。税率とインフレ率は0%です。
| 条件 | 目標期日までに必要な月額 (KRW) | 現在の積立額での到達期間 (か月) |
|---|---|---|
| 年間費用0% | 1,464,356 KRW | 7年 |
| 年間費用1% | 1,503,308 KRW | 7年 3か月 |
年率5%は比較用の仮定です。実際の費用や課税は商品ごとに確認してください。
初期資金0、目標1億KRW、毎月100万KRW、各率0%で期限だけを変えます。
| 条件 | 目標期日までに必要な月額 (KRW) | 現在の積立額での到達期間 (か月) |
|---|---|---|
| 60か月の期限 | 1,666,667 KRW | 8年 4か月 |
| 72か月の期限 | 1,388,889 KRW | 8年 4か月 |
到達時期は現在の積立額で計算するため同じです。期限を延ばすと必要積立額が変わります。
初期資金0、目標1億KRW、期限60か月、各率0%で実際の毎月積立額だけを変えます。
| 条件 | 目標期日までに必要な月額 (KRW) | 現在の積立額での到達期間 (か月) |
|---|---|---|
| 毎月110万KRW | 1,666,667 KRW | 7年 7か月 |
| 毎月120万KRW | 1,666,667 KRW | 7年 |
必要積立額は同じ60か月の期限から逆算します。実際の積立額を増やすと到達時期が早まります。
毎月の予算を組みやすいよう、1万KRW単位で切り上げています。その下に1KRW単位の最低必要額を表示します。
入力した積立残高の目標です。負債残高を自動では差し引きません。返済額は月間余力から差し引き、純資産を目指す場合は負債も別に管理してください。
計算はこの画面内で処理します。保存ボタンを押した目標計画だけが、このブラウザーに残ります。家計欄の収入・支出は保存しません。