공식 1차 자료
- 적용 기준일
- 확인일
- 재검토 기한
모으고 싶은 금액을, 매달 지킬 수 있는 계획으로.
지금 가진 목표자금과 월 저축액을 넣어보세요. 필요한 금액과 걸리는 시간을 나란히 계산합니다.
목표일까지 필요한 월 금액
167만원
원 단위 계산값: 1,666,667 원 / 개월
월 10만원 더 모으면7년 7개월
기간을 1년 늘리면139만원
| 개월 | 누적 원금 | 비용 반영 잔액 | 세율 가정 반영 | 목표와 비교할 금액 |
|---|---|---|---|---|
| 0 | 0 원 | 0 원 | 0 원 | 0 원 |
| 5 | 5,000,000 원 | 5,000,000 원 | 5,000,000 원 | 5,000,000 원 |
| 10 | 10,000,000 원 | 10,000,000 원 | 10,000,000 원 | 10,000,000 원 |
| 15 | 15,000,000 원 | 15,000,000 원 | 15,000,000 원 | 15,000,000 원 |
| 20 | 20,000,000 원 | 20,000,000 원 | 20,000,000 원 | 20,000,000 원 |
| 25 | 25,000,000 원 | 25,000,000 원 | 25,000,000 원 | 25,000,000 원 |
| 30 | 30,000,000 원 | 30,000,000 원 | 30,000,000 원 | 30,000,000 원 |
| 35 | 35,000,000 원 | 35,000,000 원 | 35,000,000 원 | 35,000,000 원 |
| 40 | 40,000,000 원 | 40,000,000 원 | 40,000,000 원 | 40,000,000 원 |
| 45 | 45,000,000 원 | 45,000,000 원 | 45,000,000 원 | 45,000,000 원 |
| 50 | 50,000,000 원 | 50,000,000 원 | 50,000,000 원 | 50,000,000 원 |
| 55 | 55,000,000 원 | 55,000,000 원 | 55,000,000 원 | 55,000,000 원 |
| 60 | 60,000,000 원 | 60,000,000 원 | 60,000,000 원 | 60,000,000 원 |
금융자산 목표 · 월초 납입 · 연 입력/12 월복리. 비용은 연 수익률에서 차감하고, 세금은 관찰 시점의 양의 이익에만 단순 적용합니다. 실제 상품·계좌별 과세를 계산하지 않습니다. 물가를 켜면 오늘의 구매력으로 비교합니다.
필요 월 금액은 만원 단위로 올림 표시합니다. 계산에는 원 단위 값을 사용합니다.
저장 버튼을 누를 때만 이 브라우저에 보관합니다. 입력값을 서버나 공유 URL로 보내지 않습니다.
실수령액에서 생활비와 미리 떼어둘 돈을 빼봅니다. 일회성 지원금이나 아직 받지 않은 환급액은 넣지 마세요.
이번 달 저축 여력0 원
global-goal-savings-v1원(KRW) 기준의 목표 적립 시뮬레이션입니다.
공식 1차 자료
공식 1차 자료
매달 얼마를 모으면 내가 정한 날에 목표금액에 닿을까요?
B_m = (B_(m-1) + C) × (1 + (r − f) / 1200); A_m = B_m − max(B_m − P_m, 0) × t / 100; R_m = A_m / (1 + i / 100)^(m / 12)
| 항목 | 입력값 | 정의·단위 |
|---|---|---|
B_m | 비용 반영 잔액 | 현재 월의 납입과 수익률을 반영한 월말 잔액입니다. 단위는 원입니다. |
B_(m-1) | 비용 반영 잔액 | 바로 전 월말 잔액입니다. 첫 달에는 출발자금을 사용합니다. |
C | 매달 모을 금액 | 매월 초에 추가하는 같은 금액이며 단위는 원입니다. |
r | 예상 연 수익률 (%) | 사용자가 입력한 명목 연 수익률이며 퍼센트 단위입니다. |
f | 연 수수료 가정 (%) | 연 수익률에서 차감할 비용 가정이며 퍼센트 단위입니다. |
A_m | 세율 가정 반영 | 관찰 시점의 양의 누적 이익에 가상 세금을 반영한 원화 잔액입니다. |
P_m | 누적 원금 | 출발자금과 현재 월까지 납입한 금액의 합계이며 단위는 원입니다. |
t | 이익에 적용할 세율 가정 (%) | 양의 누적 이익에만 적용할 단순 세율이며 퍼센트 단위입니다. |
R_m | 오늘의 구매력 | 가상 세금 반영 잔액을 오늘의 구매력으로 환산한 원화 금액입니다. |
i | 연 물가상승률 가정 (%) | 현재 구매력 환산에 사용하는 연 물가상승률이며 퍼센트 단위입니다. |
m | 목표까지 남은 개월 | 출발 이후 경과한 정수 개월 수입니다. |
월 100만원, 60개월, 모든 비율 0%, 명목 목표 1억원입니다.
| 항목 | 입력값 |
|---|---|
| 지금 모은 목표자금 | 0 원 |
| 매달 모을 금액 | 1,000,000 원 |
| 모으고 싶은 금액 | 100,000,000 원 |
| 목표까지 남은 개월 | 60 개월 |
| 예상 연 수익률 (%) | 0% |
| 연 수수료 가정 (%) | 0% |
| 이익에 적용할 세율 가정 (%) | 0% |
| 연 물가상승률 가정 (%) | 0% |
| 목표금액의 기준 | 미래 통장잔액 |
| 항목 | 입력값 |
|---|---|
| 목표일까지 필요한 월 금액 | 1,666,667 원 |
| 현재 저축액으로 모이는 시간 | 100 개월 |
| 목표기간 말의 비교 잔액 | 60,000,000 원 |
월 100만원이면 100개월이 걸립니다. 60개월 목표에는 월 1,666,667원이 필요합니다. 큰 숫자보다 먼저 월 예산에서 차액을 감당할 수 있는지 확인하세요.
출발자금 2천만원, 월 110만원, 목표 1억원입니다. 기간은 60개월, 모든 비율은 0%입니다.
| 항목 | 입력값 |
|---|---|
| 지금 모은 목표자금 | 20,000,000 원 |
| 매달 모을 금액 | 1,100,000 원 |
| 모으고 싶은 금액 | 100,000,000 원 |
| 목표까지 남은 개월 | 60 개월 |
| 예상 연 수익률 (%) | 0% |
| 연 수수료 가정 (%) | 0% |
| 이익에 적용할 세율 가정 (%) | 0% |
| 연 물가상승률 가정 (%) | 0% |
| 목표금액의 기준 | 미래 통장잔액 |
| 항목 | 입력값 |
|---|---|
| 목표일까지 필요한 월 금액 | 1,333,334 원 |
| 현재 저축액으로 모이는 시간 | 73 개월 |
| 목표기간 말의 비교 잔액 | 86,000,000 원 |
현재 납입액이면 73개월째 도달합니다. 60개월 목표에는 월 1,333,334원이 필요합니다. 이미 모은 자금과 앞으로의 납입액을 함께 놓아야 계획을 과하게 잡지 않습니다.
월 납입액을 늘리면 목표 도달기간이 어떻게 바뀌는지 비교합니다.
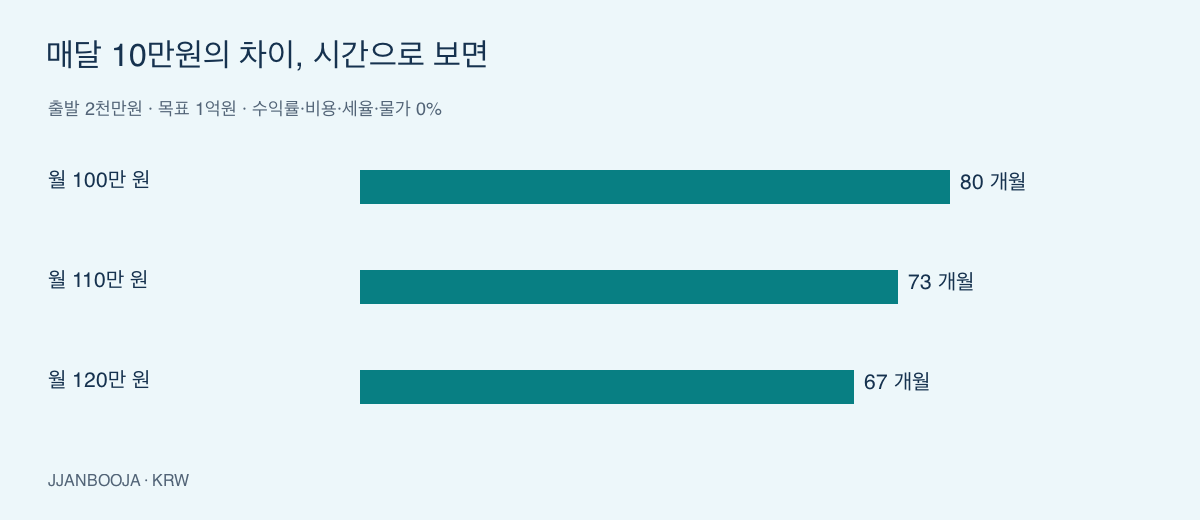
출발자금 2천만원, 목표 1억원, 모든 비율 0%에서 월 100만원은 80개월, 110만원은 73개월, 120만원은 67개월에 도달합니다.
월 납입액만 바꾼 세 입력을 같은 목표 계산 엔진으로 산출합니다. 막대 길이는 도달 개월에 비례합니다.
출발 0원·목표 1억원·60개월·월 100만원·수익률 연 5%로 비용만 바꿉니다. 세율·물가는 0%입니다.
| 비교 조건 | 목표일까지 필요한 월 금액 (KRW) | 현재 저축액으로 모이는 시간 (개월) |
|---|---|---|
| 연 비용 0% | 1,464,356 원 | 7년 |
| 연 비용 1% | 1,503,308 원 | 7년 3개월 |
5%는 비교용 가정입니다. 세금과 비용의 실제 적용은 상품별로 확인하세요.
출발 0원·목표 1억원·월 100만원·모든 비율 0%에서 목표기간만 바꿉니다.
| 비교 조건 | 목표일까지 필요한 월 금액 (KRW) | 현재 저축액으로 모이는 시간 (개월) |
|---|---|---|
| 60개월 목표 | 1,666,667 원 | 8년 4개월 |
| 72개월 목표 | 1,388,889 원 | 8년 4개월 |
도달기간은 현재 월 납입액으로 계산하므로 목표기간을 바꿔도 같습니다. 월 필요액은 달라집니다.
출발 0원·목표 1억원·목표기간 60개월·모든 비율 0%에서 실제 월 납입액을 바꿉니다.
| 비교 조건 | 목표일까지 필요한 월 금액 (KRW) | 현재 저축액으로 모이는 시간 (개월) |
|---|---|---|
| 월 110만원 | 1,666,667 원 | 7년 7개월 |
| 월 120만원 | 1,666,667 원 | 7년 |
월 필요액은 같은 60개월 목표를 역산한 값입니다. 현재 납입액이 늘면 도달기간이 짧아집니다.
큰 숫자는 실행 예산을 잡기 쉽도록 만원 단위로 올림합니다. 바로 아래에 역산한 최소 원 단위 금액을 함께 표시합니다.
이 계산기는 입력한 적립 잔액의 목표입니다. 대출 잔액을 자동으로 빼지 않습니다. 대출 상환액은 월 여력에서 따로 차감하고, 순자산 목표라면 부채를 별도로 관리하세요.
계산과 예산 입력은 이 화면에서 처리합니다. 저장 버튼을 누른 목표 계획만 이 브라우저에 남습니다. 월 예산의 수입·지출 내역은 저장하지 않습니다.